


Välj efter ditt behov
Inkomstförsäkring – kontrollera i rätt ordning
Behörighet
Kontrollera a-kassa, anställning och att du inte känner till risk för uppsägning.
Kvalifikation
Skyddet måste normalt ha gällt en tid innan arbetslösheten.
Ersättning
Jämför lönetak, dagar och nedtrappning. Fackavgift är inte samma sak som försäkringspremie.
Räkna på din ersättning om du blir arbetslös
A-kassaKan fyllas upp av inkomstförsäkring
Före skatt och förenklat per månad. Gäller nya ersättningsperioder från 1 oktober 2025: inkomsttak 34 000 kr, nivån sänks efter 100 och 200 dagar. Hur länge inkomstförsäkringen betalar står i villkoren. Källa: IAF.
Är fackets inkomstförsäkring samma sak som a-kassan?
Nej, inkomstförsäkringen kompletterar a-kassan och har egna krav. Granska medlemsvillkor, kvalifikationstid, lönetak och dagar. En fackavgift kan omfatta fler tjänster än försäkringen.
En inkomstförsäkring kompletterar a-kassan vid arbetslöshet. För nya ersättningsperioder enligt reglerna från 1 oktober 2025 är a-kassans inkomsttak 34 000 kr per månad. Ersättningsnivån beror bland annat på medlemstiden. Jämför försäkringarnas lönetak, kvalificeringstid och ersättningsdagar för att hitta ett skydd som passar dig.
Jämför utifrån ditt medlemskap
Börja med skyddet i din a-kassa och ditt fackförbund. Jämför därefter behörighetskrav, lönetak, ersättningsdagar och eventuellt behov av ett privat tillägg.
- KonsumentFörsäkring – jämför privata alternativ.
- Unionen – För vissa yrken och medlemskap
- Ledarna – kontrollera medlemskap och yrkeskrav.

Vad är inkomstförsäkring?
Inkomstförsäkringar som erbjuds i den privata sektorn idag kan oftast tecknas i två olika stora omfattningar beroende på hur ditt skydd ser ut idag. Större delen av de fackförbund som finns idag har någon form av ersättning vid inkomstbortfall som ingår i medlemskapet och fackavgiften. Till dessa inkomstförsäkringar kan det vara bra att komplettera med en separat variant som du tecknar helt på egen hand. Detta eftersom det kan finnas begränsningar i den som ingår i fackförbundens medlemskap vilket gör att du kan få svårt att upprätthålla din nuvarande levnadsstandard.
Allt detta handlar om hur stor ersättning du är i behov av om du drabbas av exempelvis en uppsägning. Vanligtvis rekommenderas olika yrkesgrupper att teckna en privat inkomstförsäkring som komplement till det skydd som ingår i fackförbundets. Detta för att du inte ska lida alltför stora förluster i samband med ett eventuellt inkomstbortfall.
Hur fungerar en inkomstförsäkring?
En inkomstförsäkring kompletterar ersättning från en arbetslöshetskassa, som betalar ut arbetslöshetsersättningen. Försäkringskassan betalar inte ut a-kassa. För att få ersättning från en inkomstförsäkring behöver du normalt vara medlem i en a-kassa och uppfylla både a-kassans och försäkringens villkor.
Om du blir arbetslös betalar A-kassan ut en summa baserad på den lön du hade medan du arbetade. Ersättningen från A-kassan kan inledningsvis motsvara upp till 80 procent av din tidigare inkomst, beroende på medlemstid och tillämpliga regler, men det finns ofta restriktioner i högsta möjliga ersättning samt för hur många dagar du kan få ersättning. Det är dessa skillnader som är viktiga att jämföra inför ditt val av inkomstförsäkring.
Ersättning utan försäkring
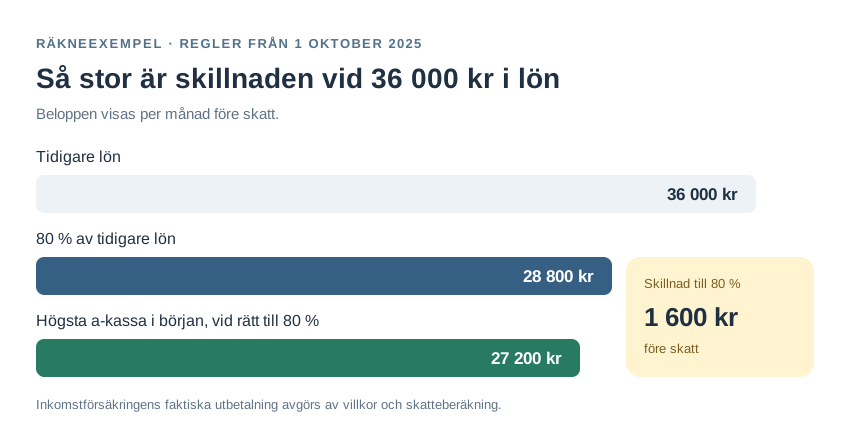
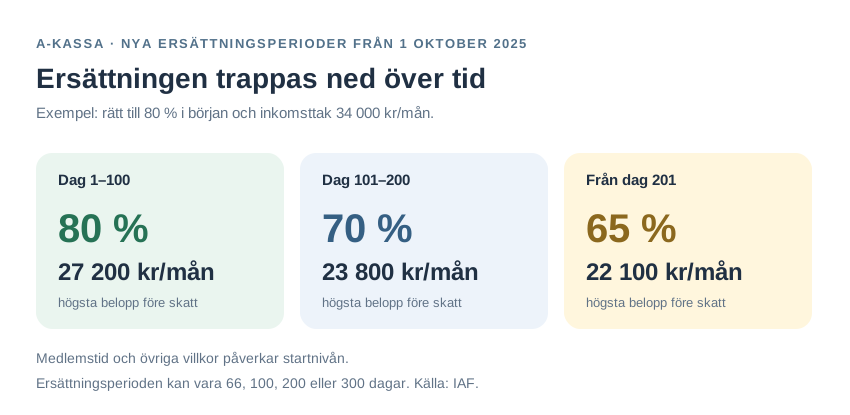
Nedan kommer ett räkneexempel på den ersättning du kan få utan extra tillägg. För nya ersättningsperioder från 1 oktober 2025 är inkomsttaket 34 000 kr per månad. Med rätt till 80 procent blir högsta inledande ersättningen 27 200 kr före skatt. Nivån sänks med 10 procentenheter efter 100 dagar och ytterligare 5 efter 200 dagar. Kortare medlemstid kan ge 60 eller 50 procent från början. Äldre pågående ersättningsperioder följer tidigare regler. Källa: IAF.
Har du en inkomst som är högre än 34 000 kronor, kan du alltså komplettera ditt skydd med en inkomstförsäkring som ger dig maximalt upp till 80 procent av din månadsinkomst. Du kan också välja att försäkra dig till ett lägre belopp för att få ned försäkringskostnaden. Inkomstförsäkringen betalar helt enkelt ut den mellanskillnad som uppstår, mellan A-kassans övre gräns och 80 procent av din tidigare lön eller annat angivet belopp.
Vid en tidigare lön på 36 000 kr motsvarar 80 procent 28 800 kr före skatt. A-kassan kan enligt de nya reglerna som mest ge 27 200 kr inledningsvis. Skillnaden är 1 600 kr före skatt. Inkomstförsäkringens faktiska utbetalning beror däremot på villkoren, skatteberäkningen och vilken ersättning a-kassan har beviljat.
Den totala ersättningen från A-kassan kombinerat med den separata försäkringen kan enligt villkoren inledningsvis motsvara upp till 80 procent av din tidigare inkomst. Ersättningen från A-kassan beskattas som vanligt och ersättningen från inkomstförsäkringen betalas ut efter att ett avdrag på skatten gjorts.
Även om det finns en maxgräns för hur hög månadsersättningen kan vara från din inkomstförsäkring, är den i vilket fall högre än A-kassans gräns.
Ersättning av en inkomstförsäkring
En ersättningsperiod enligt de nya reglerna kan vara 300, 200, 100 eller 66 dagar, beroende på tidigare inkomster och vilket villkor du uppfyller. En hel ersättningsmånad motsvarar 22 dagar. Inkomstförsäkringens ersättningsdagar och eventuella tillägg regleras separat i försäkringsvillkoren.
Du bör även tänka på att skyddet har en karenstid. Det innebär att du inte kan få ut någon ersättning under de första dagarna (exempelvis de 14 första dagarna) av din arbetslöshet eller arbetsoförmåga. Efter karenstiden börjar ersättningsdagarna räknas.
Vad krävs för att få ersättning?
För att få ersättning krävs det att du uppfyller ett visst antal krav som regleras i villkoren för din inkomstförsäkring. Detaljerna skiljer sig mellan olika försäkringsbolag och fackförbund men vanligtvis gäller följande:
1. Medlemskap i A-kassa
Du måste alltid vara medlem i en A-kassa för att kunna teckna en försäkring överhuvudtaget. Försäkringen blir därmed ett komplement till det skydd du redan har genom din ordinarie A-kassa.
2. Ofrivilligt inkomstbortfall
Anledningen till din arbetslöshet får inte vara självvald. Du kan med andra ord inte självmant säga upp dig och sedan räkna med att få ersättning. Finns det däremot mycket starka skäl till din uppsägning kan du få rätt till ersättning. Hos de försäkringsbolag som erbjuder inkomstförsäkringar finns det i regel juridisk hjälp att få om det på något sätt uppstår en konflikt mellan dig och din arbetsgivare.
3. Uppfylld kvalificeringstid
Kvalificeringstiden måste vara uppfylld. Det betyder att du måste ha haft din försäkring en viss tid innan ersättning kan betalas ut till dig. Detta är vanligt för inkomstförsäkringar, till skillnad från andra försäkringar som kan ge ersättning från och med den dag försäkringen tecknas.
4. Har varit arbetsför under det senaste året
Försäkringsbolaget kan ställa krav på tidigare arbete, anställningsform och arbetstid. Kraven varierar och behöver kontrolleras i villkoren. A-kassans nya regler utgår från tidigare inkomster; det innebär inte att alla måste ha arbetat i tolv månader för att få arbetslöshetsersättning.
5. Ingen utbetald ersättning
Efter en tidigare ersättningsperiod kan försäkringen kräva att du arbetar en viss tid innan du får rätt till ny ersättning. Återkvalificering och begränsningar varierar mellan försäkringsbolag och fackförbund. Kontrollera vad som gäller i just dina villkor.
Tilläggsförsäkring
Det finns en viss variant på en tilläggsförsäkring som kan vara som en utökning eller förlängning av inkomstförsäkringen. Oavsett om du har inkomstförsäkring via ditt fackförbund eller privat brukar du kunna teckna tilläggsförsäkring. Ett tillägg till en inkomstförsäkring kompletterar i regel försäkringen på två punkter.
För det första kan tillägget höja det maximala ersättningstaket. Det kan röra sig om en stor skillnad, särskilt för dig som har en mycket hög inkomst. Istället för att ha ett tak på exempelvis 50 000 kronor varje månad, kan taket vara så mycket som 150 000 kronor.
Även om det finns de som tecknar detta tillägg på grund av denna orsak är det betydligt fler som lockas av den andra punkten som förbättras – antalet dagar. Med detta tillägg ökar antalet ersättningsdagar, vilket skapar en större trygghet oavsett vilken lön du än har. Tilläggsförsäkringen till inkomstförsäkringen kan exempelvis öka antalet ersättningsdagar med 50 extra dagar utöver försäkringens ordinarie ersättningsdagar, inom villkorens gränser.
Vanliga frågor
Kan jag teckna utan att vara medlem i ett fackförbund?
Ja, ditt alternativ heter privat inkomstförsäkring. Den går att skaffa direkt via ett försäkringsbolag och innefattar inga former av förbund.
Hur fungerar det som egenföretagare och inkomstförsäkring?
Om du har ett eget företag kan det vara extra viktigt med en inkomstförsäkring. Flera av fackförbunden på vår sida erbjuder extra tjänster till dig med eget företag, ett sådant exempel är Ledarna.
Behöver jag vara medlem i A-kassan?
Ja, grundkravet för att skaffa en inkomstförsäkring är att vara medlem i A-kassan. Läs mer under respektive försäkringsbolag vilka krav som gäller.
Vem betalar ut inkomstförsäkringen?
I grund och botten är det ditt försäkringsbolag eller fackförbund som betalar ut din ersättning. Ibland sker samarbeten som t.ex. Med Swedbanks utbetalningssystem krävs det att du loggar in och anmäler ett konto. Exakt vad som gäller finns hos den aktör som erbjuder din försäkring.
Vad kostar en inkomstförsäkring?
Det beror på lön och bolag. I våra exempel från oktober 2026 kostade en privat inkomstförsäkring eller ett tillägg 19–450 kronor i månaden.
Vad innebär de nya reglerna för a-kassa och inkomstförsäkring?
För nya ersättningsperioder från 1 oktober 2025 baseras a-kassan på tidigare inkomster. Inkomsttaket är 34 000 kr per månad. Startnivån är 80, 60 eller 50 procent beroende på medlemstid och sänks efter 100 respektive 200 dagar. Inkomstförsäkringens villkor avgör hur den kompletterar a-kassan.
Kan alla teckna en inkomstförsäkring?
Alla kan inte teckna varje inkomstförsäkring. Ålder, anställningsform, yrke, a-kassemedlemskap och tidigare arbetslöshet kan påverka. Egenföretagare behöver kontrollera att försäkringen uttryckligen omfattar deras situation.
Du som vill teckna skyddet bör därför:
- Vara bosatt i Sverige
- Vara medlem i A-kassa
- Erhålla en tillsvidareanställning
Vanliga orsaker till varför du behöver en specifik inkomstförsäkring:
- Du är egenföretagare
- Du är chef
Inkomstförsäkring eget företag
För dig som har eget företag eller är egenföretagare finns det också ett bra utbud av inkomstförsäkringar, som vi går igenom i guiden om inkomstförsäkring för egenföretagare. Utöver en försäkring för din inkomst finns det även förbund som erbjuder mycket bra förmåner och tjänster som kan underlätta ditt företagande.
Om du vill gå med i ett fackförbund för egenföretagare bör du förbereda intyg på hur länge ditt företag varit verksamt samt hur ekonomin ser ut. Dessa försäkringar gäller vanligtvis dig som har eget aktiebolag eller handelsbolag, men även möjligheten för dig med enskild firma beror på respektive försäkrings villkor.
Privat inkomstförsäkring
Ett alternativ till medlemskap i fackförbund är att teckna en privat inkomstförsäkring. Då tecknar du alltså en försäkring hos ett försäkringsbolag och inte en del i något medlemskap. Detta alternativ passar dig som inte, av olika anledningar, kan gå med i ett förbund. Att teckna en privat inkomstförsäkring är ingenting negativt utan är ett perfekt komplement och har även flera fördelar jämfört med en via ett fackförbund.
Kvalifikationen och behörigheten för de olika alternativen på marknaden varierar, men oftast tittar försäkringsbolagen på din ålder, tidigare ersättning, nuvarande anställning och dig som person. Exempelvis krävs det att du är folkbokförd och bosatt i Sverige. Andra kvalifikationen är att du inte får ha passerat en viss ålder eller ha information om kommande varsel eller uppsägning.
Kompletterade fördelar
Fördelarna med att välja en kompletterande inkomstförsäkring jämfört med en via fackförbund är flera. En av de största är att du får en fokuserad försäkring som skyddar din inkomst.
Det resulterar i att de ofta har anpassade villkor som längre ersättningstider, kortare kvalifikationstid och möjlighet till högre maxlön.
Inkomstförsäkring utan fack
Inkomstförsäkringar utan fackförbund urskiljer sig egentligen inte på något sätt utan fungerar precis som andra försäkringar samt skydd från fack. Exempel utan fack är Accept, Folksam och JobbGarant.
Är det värt att teckna inkomstförsäkring?
Det finns flera aspekter som avgör om det är värt att teckna en inkomstförsäkring. Kort och gott skulle vi säga att det alltid är en bra idé att vara försäkrad, men kostnaden kan vara mer värd att betala beroende på arbets- och livssituation. Nedan förklarar vi viktiga aspekter och för vissa ett skydd mot inkomstbortfall kan vara mer värt.
Du med bra lön
För dig med lön över a-kassans inkomsttak på 34 000 kr kan en inkomstförsäkring ge ett viktigt komplement. Bedöm behovet utifrån dina utgifter, din buffert och eventuellt skydd via facket. Ersättningen är begränsad i både belopp och tid.
Du som önskar långvarigt skydd
A-kassan kan enligt de nya reglerna betala ersättning i upp till 300 dagar, med lägre ersättningsnivå efter 100 och 200 dagar. En inkomstförsäkring kompletterar inom sina egna tidsgränser. Den ger inte automatiskt ersättning efter att a-kassan upphört.
Du med extra utsatt yrke
Tyvärr finns det mer utsatta yrken när det kommer till arbetslöshet. Det gäller ofta yrken där utbudet av arbetskraft är högt och efterfrågan är låg och där en uppsägning tyvärr kan leda till långvarig frånvaro. I dessa stunder kan en extra inkomstförsäkring vara räddningen innan du är tillbaka på arbetsmarknaden.
Jämför inkomstförsäkring
Som du kanske listat ut vid det här laget kan rätt skydd mot arbetslöshet ge dig en stor ekonomisk trygghet. När du bestämt dig för att gå vidare och teckna kan det vara smart att jämföra de olika alternativen. Vi på Försäkrat har som uppgift att göra just detta, hjälpa dig ta ett bättre beslut.
Nedan kommer vi gå igenom moment och faktorer som kan vara bra att kolla på när du jämför inkomstförsäkring. Att vara påläst kan enkelt göra ditt val enklare och i slutändan göra att du får ett skydd som passar dina behov.
Maximal ersättning
Jämför försäkringens lönetak med din lön och läs ersättningsnivån för hela perioden. I den nya a-kassan kan den högsta nivån vara 80 % i början, därefter 70 % efter 100 dagar och 65 % efter 200 dagar. Inkomstförsäkringens egna villkor styr kompletteringen.
Om den inte gör det kan du välja en annan inkomstförsäkring eller leta efter specifika tillägg, vilket många fackförbund och privata aktörer erbjuder.
Ersättningstid
Rätt till ersättning uppstår när du uppfyller villkoren och eventuell karens har passerat. Hur länge du har rätt till ersättning regleras av en ersättningstid. Tiden varierar mellan de olika aktörerna och kan vara en avgörande faktor för många. En längre ersättningstid kan skapa trygghet och minska din stress i samband med att du letar efter nytt arbete.
Förmåner
Efter att ha kollat på den maximala ersättningen och ersättningstiden kan det vara bra att kontrollera andra förmåner. Dessa värden är betydligt mjukare, men kan samtidigt passa din situation bättre.
Exempel på förmåner kan vara rådgivning, löneförhandling eller annan stöttning i ditt arbetsliv.
Inkomstförsäkring pris
Vad kostar en inkomstförsäkring? Bra fråga! Priset för en inkomstförsäkring varierar relativt mycket mellan de olika aktörerna och vi kan inte ge dig ett exakt genomsnittspris. Vanligaste metoden för prissättning av fackförbund och försäkringsbolag vi har sett på, är efter bransch. Det vill säga att försäkringen kan vara dyrare för dig som jobbar med kultur än t.ex. IT. Priset grundar sig på en rad faktorer, en faktor är förväntan och prognos av arbetsmarknaden framöver för just din bransch.
Priset och din kostnad varierar också beroende på om du går via fackförbund eller privata aktörer. Innehållet i ett fackförbund kan vara bredare men det innebär inte generellt att det också är dyrare. Det finns också få saker du kan påverka för att komma undan billigare.
Unionens inkomstförsäkring ingår i medlemsavgiften, men tillägget kostar extra. Swedbanks privata arbetslöshetsförsäkring prissätts efter lön:
Dra tabellen i sidled för att se alla kolumner →
| Inkomstförsäkring hos | Månadslön | Pris per månad |
|---|---|---|
| Unionen, tillägg | 34 001–60 000 kr | 50 kr |
| Unionen, tillägg | 60 001–100 000 kr | 200 kr |
| Unionen, tillägg | 100 001–150 000 kr | 450 kr |
| Swedbank | 35 400–40 000 kr | 19 kr |
| Swedbank | 75 001–80 000 kr | 209 kr |
Priserna är exempel för den profil och det datum som anges i tabelltexten. Din premie kan skilja sig. Kontrollera pris, omfattning och villkor hos bolaget innan du tecknar.
Tänk på detta innan du tecknar inkomstförsäkring
Intresset för en ordentlig och bra inkomstförsäkring ökade i korrelation till den tidigare pandemin (Covid-19), med anledning till de restriktioner och därav påverkade branscher som t.ex. hotell, restaurang och turistverksamheter. Denna anledning och oro är fullt förståeliga och vi hoppas att de som blev drabbade snabbt har kommit tillbaka till arbetslivet.
Arbetslösheten varierar över tid och mellan branscher. Se den aktuella statistiken i källan nedan när du bedömer din situation (*).
En lämplig inkomstförsäkring kompletterar det skydd du har via a-kassan och eventuellt facket. Jämför ersättningsnivå, lönetak och antal dagar. Kontrollera också hur ersättningen trappas ned under perioden.
Utöver perioden finns det även två andra saker som kan vara viktigt att kolla på, nämligen maxlön och kvalifikationstid. Maxlönen är ett tak på hur mycket du kan få i ersättning, dvs. 80% av ett max. Kvalifikationstid är den tid du behöver ha haft försäkringen innan du blir av med jobbet, för att vara berättigad till ersättning.
För bästa inkomstförsäkring, kolla efter:
- Maxlön högre än din lön
- Lång ersättningsperiod
(*) Arbetslöshet aktuell information enligt Ekonomifakta.
Fackförbund med inkomstförsäkringar
Vi har tidigare nämnt att det finns två typer av inkomstförsäkringar, en via fackförbund och en som du tecknat privat. I denna sektion kommer vi att nämna alla typer av försäkringar som finns via ditt fackförbund. Fördelen med dessa är att du även får andra fördelar, det vill säga det är inte bara uteslutande ett skydd om du förlorar arbetet. Ett exempel kan t.ex. vara Unionen som erbjuder coachning kring lönesamtal.
Fackförbund med inkomstskydd:
- Sveriges läkarförbund
- Handels
- Sveriges Ingenjörer
- Livs
- Kommunal
- Sveriges Arkitekter
- IF Metall
- Sveriges Lärare
Försäkringsbolag (privat):
- Folksam
- Accept
- JobbGarant
- IF (via förbund)
